バンガードが「日本の金利上昇は世界市場のリスクを高める」と解説
今回は、バンガードが2026年9月1日に公開した 「日本の金利上昇は世界市場にとってリスクを高める」 という記事を紹介します。
日本に住んでいると、金利上昇というと「住宅ローンはどうなる?」「日本株にはどんな影響がある?」といった国内の話として考えがちです。
ですが、今回紹介するバンガードの記事では、もう少し大きな視点から 「日本の金利上昇が世界の金融市場にも影響を与える可能性がある」 と説明されています。
特に興味深いのが、日本が長年にわたって世界の重要な資本供給国だったという点です。
今回は、記事の内容をざっくり整理してみたいと思います。
日本の金利上昇が、なぜ世界市場に関係するのか?
バンガードが注目しているのが、日本の投資家が保有している海外資産の大きさです。
日本の金利が長年にわたって非常に低かったことで、日本の投資家にとっては、国内よりも海外の債券や株式などに投資するメリットが相対的に大きくなっていました。
また、円は世界的なキャリートレードの資金調達通貨としても利用されてきました。
日本の低金利は、日本国内だけではなく、海外市場へ向かう資金の流れにも影響してきました。
簡単に言えば、
という流れです。
ところが、日本の金利が上昇してくると、この構図が変わってくる可能性があります。
例えば、国内の債券などの利回りが上がれば、海外に投資していた日本の資金の一部が、
「わざわざ為替リスクを取って海外へ投資しなくても、日本国内でそれなりの利回りを得られる」
という判断をする可能性があるからです。
例)GPIFの現在の運用目標は「実質的な運用利回り(名目運用利回り-名目賃金上昇率)1.7%〜1.9%」を最も低リスクで達成することです。ですのでGIPFはかつて安全な日本国債を68%ほど保有していました。しかし、その後期待リターンの低さなどから、国内・外の株と債券各25%づつの資産配分へと移行してきた歴史があります。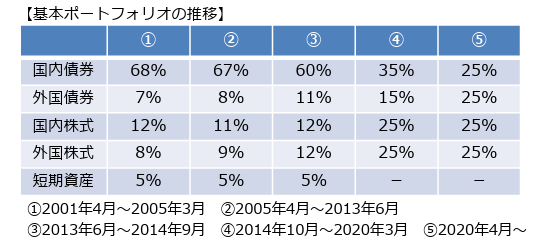
最もリスクが低い資産クラスの日本国債の利回りが上昇し、魅力的になってきている今、これまでの逆が起きる可能性は十分に考えられます。
故山崎元氏は、昔よく「日本株半分・外国株半分」とか「国内株式」を世界の時価総額より多めに配分するやり方を勧めていました。その当時のリスク・リターンでの効率的なPFを計算した結果でしたが、そういう時代がまたくるかもしれませんね。
また「投資環境によります。国債の場合、今のように長期金利ゼロでリターンが得られず、債券価格の値下がりというリスクがある状況では、わざわざ資産の中に長期国債を入れる必要はない。長期金利が2%を超えるようになれば、債券と株式を組み合わせることで、リスクを下げる効果が期待できますが……。 現状では、国内株と外国株を持っていれば、世界経済の成長を享受できるので、米国債のような外国債券も無理に持たなくて良いでしょう(2019年時点)。参考」
ともおっしゃっていました。債券について一考する時代が来るのかもしれません。
日本の資金が国内に戻れば、海外市場にも影響する
ここが今回の記事で個人的に面白いところです。
バンガードは、日本国債の利回りが今後も上昇していけば、より多くの資金が国内にとどまり、 米国債など世界の資産に対する重要な需要源が減少する可能性 を指摘しています。
つまり、日本の金利上昇は、単純に「日本国内の金利が上がる」という話ではありません。
という形で、世界市場につながっていきます。
これは「日本の金利が上がったら、国内資産が上がる、海外資産が必ず売られる」という単純な話ではありません。 日本の投資家の資産配分は、金利だけでなく為替、景気、株価、各国の金利など、さまざまな要因によって変わります。
なぜ世界で金利が上がりやすくなっているのか?
また、バンガードは、日本だけではなく、世界全体で「資本をめぐる競争が激しくなっている」ことにも触れています。
その背景として挙げられているのが、政府による大規模な資金需要、AI関連投資、国防費の増加、そして中央銀行による量的引き締めです。
特にAI投資については、テクノロジー企業が巨額の資金を必要としており、その資金調達のために債券市場から資金を集めています。
政府も財政・国防などで多くの資金を必要としている。
さらに、中央銀行が保有していた債券を縮小する量的引き締めによって、民間市場に供給される債券も増えています。
こうなると、投資家からすると、 「これだけ大量の債券を引き受けるなら、もっと高い利回りが欲しい」 となりやすい。
その結果として、世界の主要市場で金利に上昇圧力がかかっている、というのがバンガードの見方です。
バンガードは日本経済をどう見ている?
今回の記事でもう一つ重要なのが、日本経済そのものに対する見方です。
バンガードのシニアエコノミスト、グラント・フェン氏は、日本を「高圧力経済」と表現しています。
その背景として、
・賃金の上昇
・消費の回復
・企業投資の継続
・構造的な労働力不足
などを挙げています。
これまでの日本のインフレというと、円安や輸入コスト上昇など、海外から入ってくるコスト増の影響がかなり意識されていました。
しかしバンガードは、現在のインフレについて、 国内の需要や賃金といった要因も強くなっている と見ています。
そして、この状況では日本銀行による金融政策の正常化が必要になる可能性が高まる、としています。
個人的には、賃金の上昇の継続や広がり、消費が追い付いてきていない、利上げによる企業投資の鈍化はなどは懸念していますが、バンガードのエコノミストは私よりも日本経済が強いと踏んでいるようです。
バンガードの日本の金利見通し
今回の記事では、かなり踏み込んだ金利見通しも紹介されています。
| 時期 | 記事で示された見通し |
|---|---|
| 2026年 | 0.25ポイントの利上げが2回行われ、年末までに政策金利1.5% |
| 2027年 | 政策金利2%まで正常化 |
| 中立金利 | クートニー氏は2~2.5%程度が自然な着地点との見方 |
もちろん、これはバンガードによる将来予測です。
実際の政策金利がどうなるかは、今後の物価、賃金、景気、為替、金融市場などによって変わります。
また個人的には日銀の人事が利上げの方向性に影響を与える可能性があると考えています。
日本の政治や制度、経営、経済は合理性や理論を優先して決まることばかりではなく、忖度や空気、特定の利害関係者の利益を優先して決まることは多々ありますから。残念ですが。
2027年7月→高田創・田村直樹(タカ派)の2審議委員が任期満了。
2028年3月 → 副総裁2人
2028年4月 → 植田総裁
日銀の政策委員会は総裁・副総裁2人・審議委員6人の計9人で構成され、政府が候補者を提示し、国会の同意を経て内閣が任命します。高市政権が日銀を直接動かせるわけではありませんが、今後の人事を通じて金融政策に影響を与える余地があります。
銀行・金融機関、財務省、タカ派、利上げの方が自分の利益になるといった層は、次の人事のある来年7月までにあげれるだけあげたいというのがおそらく本音でしょう。
個人的には来年夏までに1.75~2%まであがって、経済指標がどうなるかで(2.25も)そのまま維持or利下げもあるかなと思っています。金利上昇の影響は遅効性がありますので、貯金だけではなく、今後数か月から半年の賃金の上昇、企業投資、消費、その他要因の内容次第で日銀の政策も僕の考えも変わっていくことでしょう。現時点ではこんなイメージです。
ただし、利上げには副作用もある
バンガードも、単純に「金利は上げればいい」と考えているわけではありません。
記事では、利上げのペースが速すぎる場合には、円高が進んで輸出企業に悪影響を与えたり、政府の借入コストに対する懸念が高まったりする可能性が指摘されています。
逆に利上げが遅すぎれば、インフレや為替への圧力が長引く可能性があります。
利上げが遅すぎる → インフレや為替への圧力が長引く可能性
利上げが速すぎる → 円高、輸出企業、政府の借入コストなどに影響する可能性
つまり、日本銀行にとっては
「どこまで、どのペースで正常化していくのか」
が重要になると記事では強調されています。
とは言え輸入品のインフレに対する為替要因は4割程度で6割は、海外の物そのものの値上がりですから、為替が多少戻ったところで輸入品のインフレが完全に収まるわけではないのでご注意を。
また、原材料費が落ち着いても一度上げた値段をなかなか下げないのは皆さんご存知の通り。余程不景気になったり、在庫抱えたりしない限りは、財・サービスの値段は下がらないのかなとも思ったりします。
あと、原油高高騰だから利上げが必要みたいなことを平気で書く新聞や雑誌もありますが、日銀が利上げしたからといって、地政学的要因で上昇している原油価格をコントロールできるわけではないので、真に受けすぎないようにしましょう。
今回の記事を読んで、個人投資家が考えておきたいこと
今回のバンガードの記事で面白いのは、日本の金利上昇を「日本だけの問題」として見ていないところです。
日本は長い間、世界でも非常に低い金利環境にありました。
その結果、円を使った資金調達や、日本の投資家による海外資産への投資が世界の金融市場の一部を支えてきました。
その前提が変われば、米国債をはじめとする世界の債券市場、為替、さらには株式市場にも影響が及ぶ可能性があります。
特に今後は、
「日本の金利」
「円相場」
「海外金利」
「日本から海外への資金フロー」
をバラバラに考えるのではなく、相互につながったものとして見ることが重要になりそうです。
もちろん、これは「日本の金利が上がるから米国株は危ない」といった単純な話ではありません。
企業利益や景気、AI投資、米国の金融政策、日本企業の収益力など、株式市場を動かす要因はほかにもたくさんあります。
ただ、これまで長く続いてきた 「日本は世界にとって非常に安い資金を供給する国」 という環境が変化していることは、長期投資家として頭の片隅に置いておいてもいいと思います。
まとめ
① 世界では政府・企業・AI関連などの資金需要が増えている
② その結果、世界的に資本をめぐる競争が強まり、金利に上昇圧力がかかっている
③ 日本も低金利時代から変化し、金利上昇が進んでいる
④ 日本の金利上昇によって、日本国内に資金がとどまる可能性がある
⑤ その変化が米国債など世界の資産市場にも影響する可能性がある
という話です。
「日本の金利なんて日本の話でしょ」と思っていると、実は世界の金融市場とかなりつながっている。
今回の記事は、そうした 「日本と世界の資金の流れ」 を考えるきっかけとして、なかなか面白い内容だと思い紹介しました。
投資をしている方は、是非時間のあるときに元記事も読んでみてください。
いつもありがとうございます。
もしよかったら、応援クリックよろしくお願いします。
にほんブログ村
投資をこれから始める方へ
新NISAを始めるなら、まずは証券口座の開設が必要になります。
初心者の方には、SBI証券か楽天証券が人気です。
また、ポイントサイトを経由して証券口座を開設すると、ポイントをもらうことができます。
やり方を初心者向けにまとめた記事はこちらです。
※ポイント数や条件は時期によって変動する場合があります。
